引言
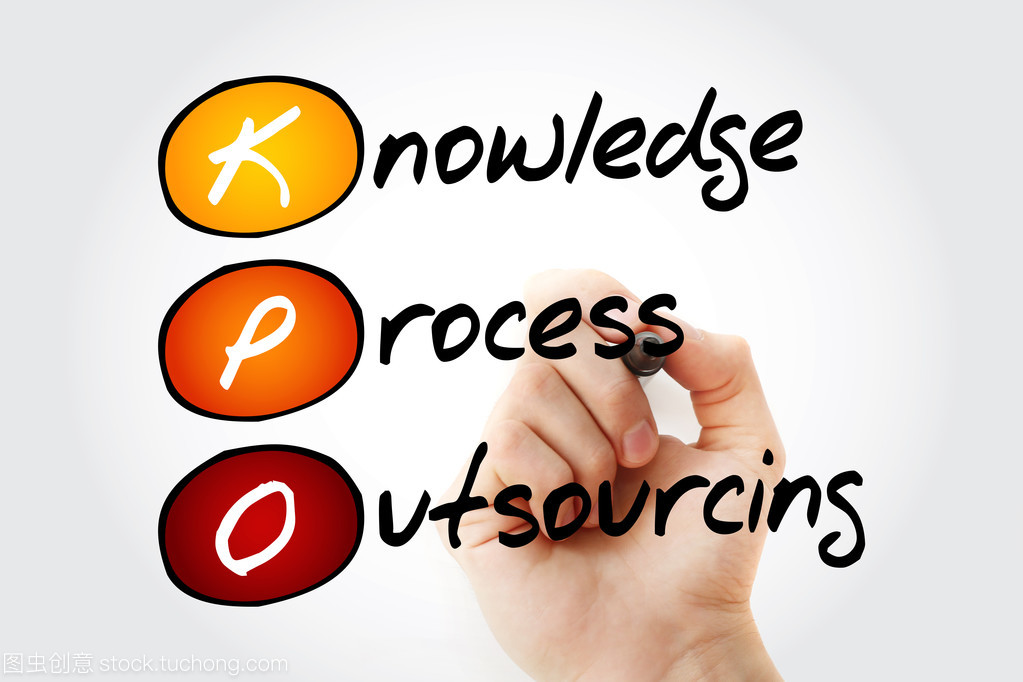
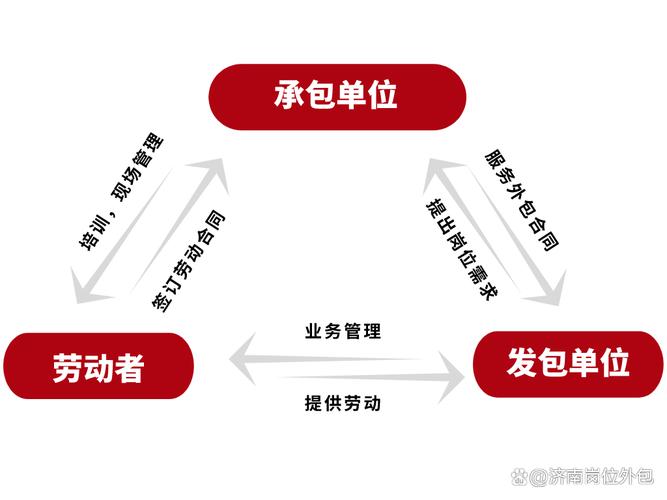
在全球化和数字化双重驱动下,服务外包已从最初的IT外包、业务流程外包(BPO)向更高阶的知识流程外包(Knowledge Process Outsourcing, KPO)跃迁。KPO将法律、金融、数据分析、研发、咨询等高知识密度的工作交由外部专业团队完成,不仅帮助企业降低成本,更成为获取稀缺技能、提升决策质量、加速创新的战略工具。本文系统梳理KPO的内涵、驱动因素、典型模式与挑战,并展望其未来趋势。
一、什么是知识流程外包(KPO)?
KPO是BPO的延伸与升级。传统BPO侧重于标准化、规则明确的流程(如客服、数据录入、薪酬发放),而KPO则涉及判断、分析、研究和专业知识输出。其核心特征包括:
- 高知识密度:任务需要专业教育背景与行业经验,如专利分析、投资研究、临床数据管理。
- 非标准化决策:输出往往包含洞察与建议,而非单纯的流程执行。
- 价值驱动:企业不仅为“人力”付费,更为“智力”与“成果”付费。
- 协作与整合:KPO服务商需深入理解客户业务,与客户团队形成虚拟协作。
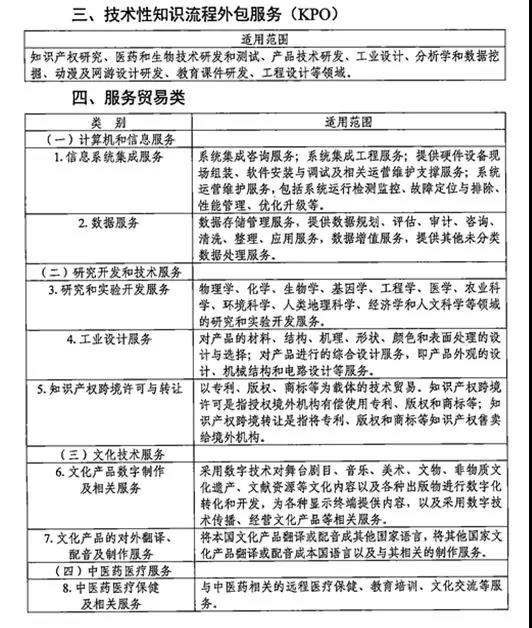
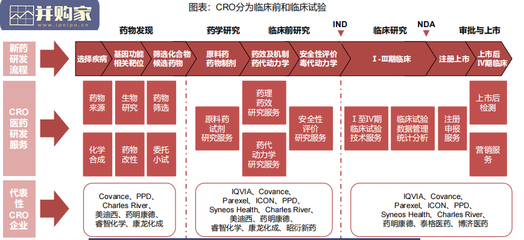
典型KPO领域涵盖:市场研究与商业分析、金融与会计服务(估值建模、风险管理)、法律服务(合同审查、知识产权)、研发与工程服务、数据分析与人工智能、医疗与生命科学(药物警戒、医学写作)等。
二、KPO兴起的驱动因素
- 人才稀缺与成本压力:发达经济体面临高技能人才短缺,新兴经济体拥有大量高素质专业人才,成本优势显著。
- 数字化转型:大数据、AI和云计算使知识工作可分解、可远程交付,同时产生了海量数据分析需求。
- 企业聚焦核心能力:企业倾向于将非核心但高知识的工作外包,以聚焦战略、创新与客户关系。
- 全球化协作成熟:远程办公工具、项目管理平台和信息安全体系使跨地域知识协作成为可能。
- 服务商能力升级:印度、中国、东欧等地的服务商从BPO向KPO转型,积累了行业专长和认证体系。
三、KPO的主要模式与最佳实践
1. 离岸/近岸外包
企业将KPO工作转移至成本较低但人才充足的国家或地区(如印度、波兰、菲律宾、中国)。关键在于建立清晰的治理结构、数据安全协议和质量标准。
2. 联合服务团队
客户与服务商共同组建混合团队,共享流程、工具与绩效指标。例如,某全球投行在印度设立研究支持中心,由本地分析师与纽约团队协同完成行业研究报告。
3. 专项知识中心
针对特定职能(如专利检索、医学写作)设立卓越中心,服务商深度嵌入客户研发或法务流程,实现规模化知识交付。
成功实践要点:
- 明确知识交付标准:定义输出质量、时效与合规要求,避免模糊期望。
- 知识管理与传承:建立文档化流程与培训体系,降低人员流动带来的知识流失。
- 数据安全与合规:采用加密、访问控制、保密协议,遵循GDPR、HIPAA等行业法规。
- 文化融合与沟通:定期同步、跨文化培训,确保服务商理解客户业务语境。
四、挑战与风险
- 质量控制难:知识工作成果难以量化,服务质量高度依赖个人能力。
- 知识产权与保密:核心知识资产外泄风险需通过法律和技术手段严格管控。
- 隐性知识转移:客户业务背景、默会知识难以完整传递,可能导致输出偏差。
- 人才留存:KPO服务商面临高技能员工流失率高的挑战,需投入职业发展与激励。
- 伦理与责任:当KPO涉及医疗诊断、法律意见等高风险领域时,责任界定需清晰。
五、未来趋势
- AI增强的KPO(AI-augmented KPO):生成式AI将承接初级研究与文档处理,人类专家转向复杂判断与客户交互,形成“人机协同”交付模式。
- 从离岸到“最适岸”:企业根据数据敏感度、时区、技能池灵活组合在岸、近岸、离岸资源。
- 成果定价与风险共担:KPO合同从“按人天计费”向“按成果/节省成本分成”转变,服务商与客户形成利益共同体。
- 垂直化与平台化:出现深耕特定行业(如生命科学、金融科技)的KPO平台,整合全球专家网络。
- 知识安全即服务:零信任架构、联邦学习等技术将保障跨组织知识协作的安全。
##
知识流程外包已超越简单的成本套利,成为企业重构知识供应链、获取外部智力资本的战略选择。成功实施KPO需要清晰的战略定位、严谨的治理机制与对知识工作的深度理解。随着AI与全球化协作的深化,KPO将迈向更智能、更融合的价值共创阶段,为企业在知识经济时代的竞争提供关键支撑。