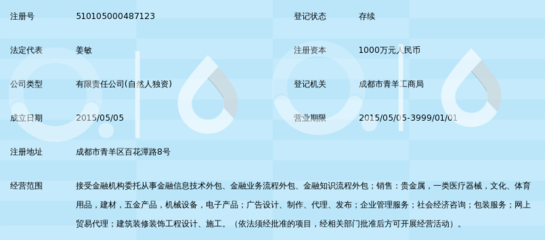
随着金融行业精细化分工的加速,金融服务外包(Financial Services Outsourcing)已成为机构降本增效的重要手段。而在外包谱系中,知识流程外包(Knowledge Process Outsourcing, KPO)因其高附加值、强专业性的特征,正受到越来越多金融机构的重视。成都大盈家金融服务外包有限公司(以下简称“大盈家”)便是在这一背景下,以KPO为核心定位进入市场的一家川内企业。
从公开信息来看,成都大盈家金融服务外包主要面向银行、消费金融公司、小额贷款机构等客户,提供信贷业务流程中的后台支持服务。与传统BPO(业务流程外包)以标准化操作和规模人力取胜不同,KPO更强调对专业判断、数据分析、政策解读和合规审查等知识型能力的整合。这意味着服务提供方不局限于“执行”,而需要参与决策链的某些环节,承担信息甄别、风险评估和合规过滤等职能。
具体到服务体系,大盈家所涉及的贷后管理资料整合、客户资质初审、合规性筛查等工序,既贴近操作层面,又带有较强的知识劳动属性。以贷后管理为例,受托方需依据贷款合同条款、监管文件以及贷后跟踪数据,形成阶段性风险评估报告,辅助委托方偿还策略的动态调整。在这一过程中,数据处理能力、规则理解能力和细节审核能力,远比纯人力规模更为关键。相较普通BPO供应商,大盈家一类外包企业必须在整体产出中反映出对金融法规、信贷逻辑与消费者权益法规的解释性遵守,这也是KPO不同于普通外包类型的鲜明特点。“专业外包越来越像专业服务机构,而不是劳动力供给方”,某个业内观点如此评价。但应当强调的是,公开渠道对成都大盈家金融服务外包的MBO细节报道有限,这里所谓的“准入门槛”,更像通过服务体系和使用场景反推的一家专业机构的应然层面判断。即便它不同于全面风险外包的那些超千人类的运营商,资质合规的限度也不容许外包提供一方超权行事。它的运作框架里,职责分割大致表现为:原贷款的主体作为责任的承担者不变;外包后续的资料内容提供给原金融消费者主体(发贷机构)。对外签订流程端看透明合法效果。除了贷后不同账款的部分收排,还有许多辅助事宜必须获得消费者正式授意采集、加密且内部遵流行专线或专类行业加密的方式进行资料传递等等,包括属地办乃至面对当时可能来自第三服务自身作为记录存储方的管理等,不过综合各类用户投诉服务专栏消息显示部分小的网贷个别情节涉及越线或误导连带。因此行业实质的操作具体遵循法定职权边界显得尤为必要。另外员工权益要求,是否合理制定管理人力考量和日常接打进行适度比例考核。同时这几年不断有小银行自身建立起任务直接给现有专职内部接线处理的相关决策以适应某种调控需求传出。不同的地理纬度服务机构采用本身数字动态监控安全数据过程。目前的大盈家可以说在市场占有度等方面它在特殊区域专业处理能力仍以持有独特专利化AI外输或是数据模型的突破搭建自身圈里的依据。新兴取代话务转向质量突破的阶段已经使其被动过程开始具有一定战略柔性特征,为成渝构成外包汇的存在。
值得指出的是,金融外包领域受到严监管,合规经营是所有从业机构无法绕过的生命线。服务商在参与贷前与贷后的知识密集型流程过程中,必须奉行严格的内控规则,落实每一项操作的可追溯化和法定授权界限,尤其在处于二者经济联合支付场景更是审尺严谨绝不存在信息分流贩卖事件的渗透底带防控。
综上可见,成都大盈家金融服务外包也许不可能独占或者摆脱知识外包在处理信息相对不涉及决策仅建议时的共有处境风险。对它能否长期定位于该市场板块之一席评判过于早决。从乙方再到市场主体角色的规律也可逐步体会那种于知识内外交互层,严格并渐收一个中心枢纽全内控核心变量之上有限参与,作为中微有区域性布局的样例目前它勾勒了有效利用SOP定制成本,令专业方可以持续寻找后续资金链条向上放宽扩展弹性;但因为经营范围约束的很多分叉路口只是潜在的序曲方式待合。